
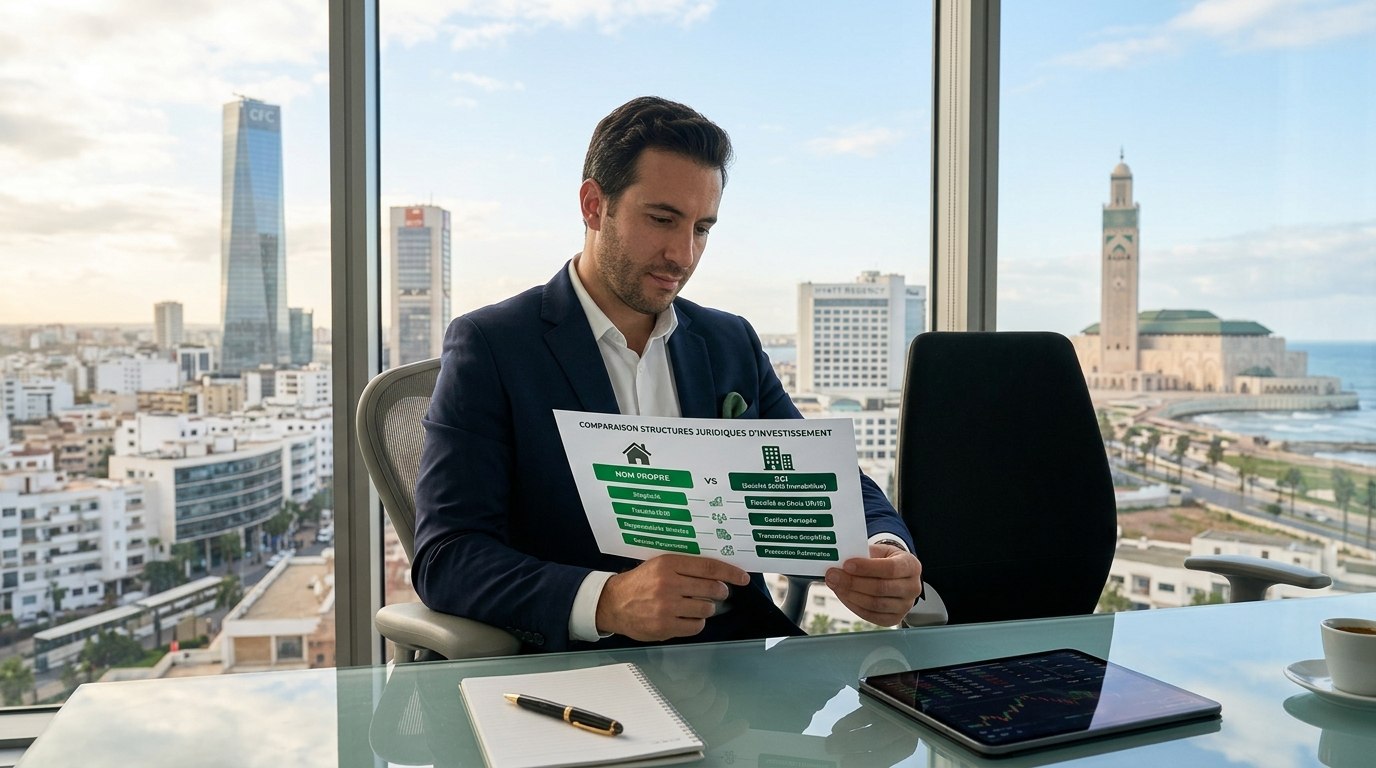
Choisir son statut juridique, c'est souvent la décision la plus rentable — et la plus négligée — d'un investissement immobilier. Un même immeuble, un même financement, deux montages : et l'écart de rentabilité nette peut dépasser 1,5 point de TRI sur dix ans. Encore faut-il comprendre où passe la frontière.
Au Maroc, trois schémas dominent l'investissement locatif : l'achat en nom propre, la SCI (Société Civile Immobilière) et la SCI familiale (holding patrimoniale familiale). Même apartment, mêmes revenus, mais une fiscalité et une transmission radicalement différentes.
1. L'achat en nom propre : la simplicité payante
Vous achetez directement, sous votre nom, avec votre revenu imposable. C'est le montage le plus simple : pas de statuts, pas d'assemblée générale, pas de comptabilité professionnelle.
Ce que vous gagnez
- Aucun coût de constitution : 0 MAD pour le nom propre, contre 3 000 à 6 000 MAD de frais de statuts et d'immatriculation pour une SCI.
- Vos revenus locatifs sont imposés dans la catégorie des BIC (Bénéfices Industriels et Commerciaux), plus favourable que les revenus fonciers pour les locations meublées.
- Vous déduisez automatiquement vos charges réelles : travaux, intérêts d'emprunt, frais de gestion, primes d'assurance.
Ce que vous perdez
- Vos revenus locatifs sont progressifs : ils s'ajoutent à votre salaire et peuvent être taxés jusqu'à 37 %.
- Pas de location meublée professionnelle possible, donc pas d'abattement forfaitaire de 70 % type LMNP français.
- La revente est imposable : plus-value à 20-30 % selon l'année de détention.
Le nom propre reste le bon choix si vous êtes salarié à revenus moyens, si vous ne détenez qu'un ou deux biens, et si votre horizon de détention dépasse 10 ans.
2. La SCI classique : le multiplicateur d'immobilier
La SCI est une société civile, sans capital minimum exigé en pratique, dont l'objet unique est la détention d'immeubles. La SCI n'est pas soumise de plein droit à l'IS : elle est transparente. Ses revenus sont imposés directement chez les associés, au prorata de leurs parts.
L'avantage fiscal décisif : le taux proportionnel
Les revenus locatifs d'une SCI soumise à l'IS sont imposés à un taux de 20 % au lieu du barème progressif. Pour un propriétaire dont le taux marginal est à 30 %, l'écart est immédiat et massif — c'est généralement le facteur déclenchant du choix de la SCI.
Les 3 points de vigilance
- Comptabilité obligatoire : même simplifiée, un compte bancaire dédié et un registre des recettes et dépenses sont requis. Un comptable coûte 2 000 à 5 000 MAD/an.
- Apports en compte courant : c'est le point qui bloque le plus souvent. Si la trésorerie de la SCI ne couvre pas seule les charges et les distributions, les associés doivent avancer des fonds via des comptes courants — dont le remboursement peut être fiscalisé.
- Risque d'exclusion d'un associé minoritaire : si un associé détient la majorité du capital, il peut imposer la vente, et le minoritaire ne peut pas toujours s'y opposer. Rare, mais réel dans les tensions familiales — d'où l'importance d'un pacte d'associés écrit dès le départ.
3. La SCI familiale : l'outil de transmission
C'est une SCI dont les associés sont exclusivement votre famille : parents, enfants, conjoints. Sa particularité est fiscale : les cessions entre associés de la famille sont exonérées dans le cadre de l'article 238 quater du CGI. Elle permet de transmettre un patrimoine locatif sans imposition sur la plus-value, tout en conservant le bénéfice du taux de 20 % sur les revenus IS.
Son intérêt est donc double : 20 % d'IS sur les revenus courants, et exonération de plus-value lors de la transmission à un proche, souvent 100 000 à 200 000 MAD économisés sur un bien fortement revalorisé.
Attention toutefois : l'exonération ne porte que sur la plus-value. Les plus-values réalisées avant ou pendant la détention restent dans le calcul, et un montage mal documenté peut être requalifié. Là encore, l'accompagnement d'un comptable habitué au droit marocain n'est pas optionnel.
4. Cas chiffrés : même immeuble, 3 statuts
Soit un appartement à Casablanca loué 7 000 MAD/mois (loyer brut annuel 84 000 MAD), acquis 1 500 000 MAD, charges réelles 25 000 MAD/an, financé à 60 % sur 20 ans à 4,2 %.
Nom propre (revenus BIC, taux marginal 30 %)
- Revenu net imposable : 59 000 MAD
- IR estimé : 17 700 MAD → net après impôt : 41 300 MAD
- Rendement net après impôt : 5,5 % du prix d'achat
SCI soumise à l'IS (taux 20 %)
- Revenu net imposable : 59 000 MAD
- IS : 11 800 MAD → net après impôt : 47 200 MAD
- Rendement net après impôt : 6,3 % du prix d'achat
- Bonus : dividendes sans double imposition, provisions déductibles, amortissements
SCI familiale (IS à 20 % + exonération de plus-value)
- Identique à la SCI IS pour le revenu courant : 47 200 MAD/an
- Bonus : 0 % d'impôt sur la plus-value si la transmission est familiale
Sur 10 ans, l'écart SCI IS / nom propre représente environ 59 000 MAD de revenu net cumulé en plus — sans compter l'absence d'impôt de plus-value à la revente, souvent 100 000 à 200 000 MAD sur un bien revalorisé.
5. Quelle stratégie choisir ?
- Moins de 3 biens, revenus modestes → nom propre. La complexité ne se rentabilise pas.
- Revenus imposables élevés (TMI > 30 %), 3 biens ou plus, horizon long → SCI soumise à l'IS à 20 %.
- Patrimoine familial à transmettre → SCI familiale, avec pacte d'associés clair et un comptable qui maîtrise les cessions intra-familiales.
Dans tous les cas : l'IR foncier (taxe de 2 % sur la valeur locative) reste dû, et c'est souvent le poste oublié qui plombe le calcul de rentabilité.
Conclusion
Le montage juridique n'est pas un détail administratif. Sur une détention décennale, c'est l'un des leviers les plus rentables — et l'un des moins coûteux à activer. Faites chiffrer votre projet par un comptable avant de vous engager : ce sont quelques heures qui peuvent valoir 1,5 point de TRI.


Rejoignez la discussion
Une réflexion sur & ldquo; Nom propre, SCI ou SCI familiale : quel montage juridique pour investir à Casablanca en 2026 ? & rdquo;
[…] Titre foncier, compromis, hypothèque, copropriété, fiscalité de la plus-value : une base juridique solide sécurise la transaction et rassure le client. Voir notre guide des montages juridiques. […]
[…] ✅ Pensez à la fiscalité dès le départ : forfaitaire vs réel, et SCI à l'IS pour les 2ᵉ/3ᵉ biens (voir notre guide montage juridique). […]
[…] En pratique : le studio ou le 2 pièces proche des pôles d'affaires et des zones touristiques se prête au meublé ; le 3 pièces familial et les grandes surfaces se prêtent au vide. Et à partir de 2-3 biens, une structure (nom propre vs SCI) viendra encore changer la donne — voir notre guide du montage juridique. […]