

Article mis à jour en octobre 2026. Offre, demande, prix, financement, fiscalité, cycles : comprendre le marché immobilier marocain, c'est réunir quelques mécanismes clés. Voici un guide complet et chiffré pour s'y repérer en 2026.
Ce qui fait bouger les prix
Le prix d'un bien résulte de l'équilibre entre l'offre et la demande, dans un contexte local. Trois facteurs pèsent le plus :
- L'emplacement : à Casablanca, de 10 000 DH/m² (CIL) à plus de 38 000 DH/m² (Casa-Anfa Park).
- L'état et la qualité : neuf (environ 20 300 DH/m²) contre ancien (environ 15 900 DH/m²).
- La rareté et les projets : transport, aménagements, attractivité du quartier.
Les segments du marché
Le marché marocain s'étage en plusieurs segments : social, économique, moyen standing, standing et haut standing. Chacun a ses acheteurs, son financement et sa dynamique. Un investisseur doit choisir son segment avant son bien.
Le financement : le nerf de la guerre
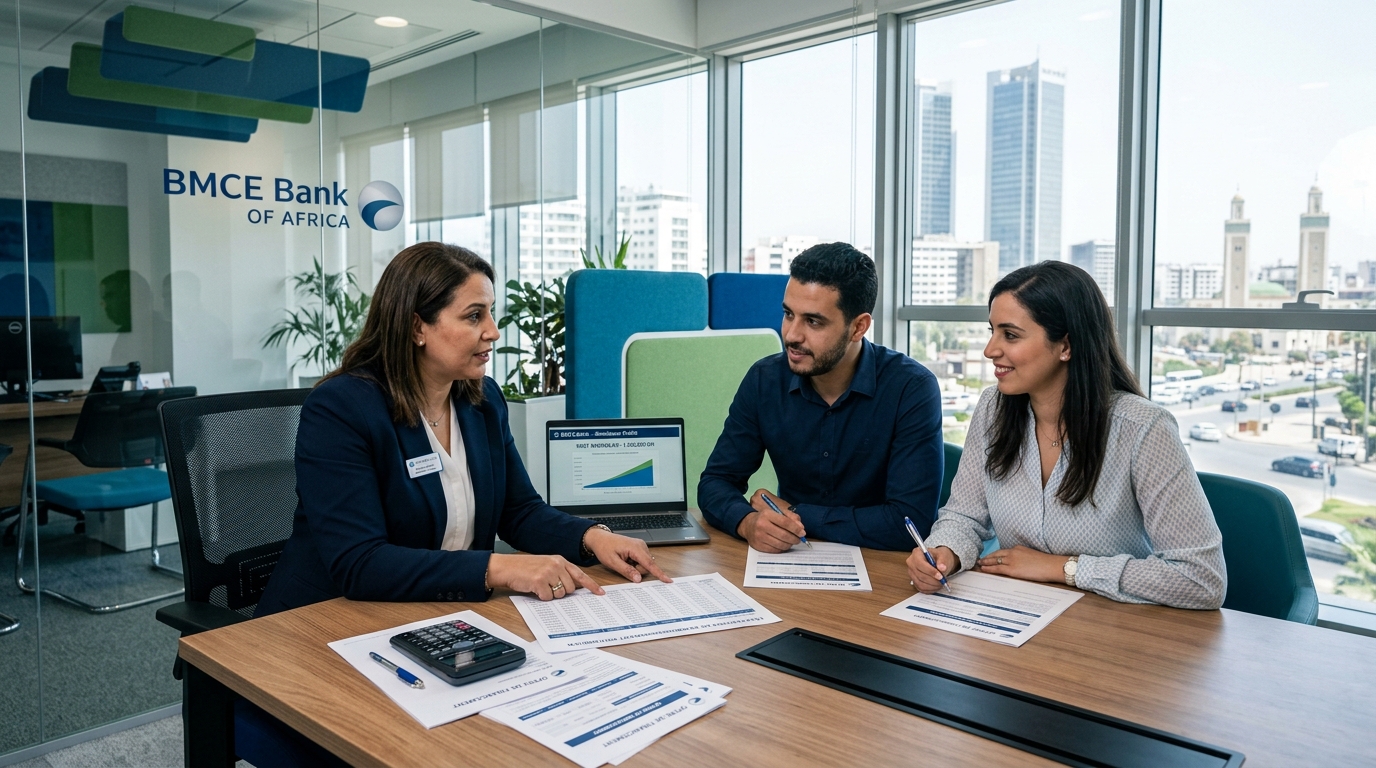
La grande majorité des acquisitions passent par le crédit. En 2026, les taux hypothécaires se situent entre 3,8 % et 5,2 % (moyenne autour de 4,3 %), avec un taux d'endettement plafonné à 35 % des revenus. Pour un couple à 30 000 MAD/mois, cela correspond à une mensualité d'environ 9 900 MAD, soit un budget proche de 2,1 millions MAD sur 25 ans. Voir notre guide du financement hypothécaire.
Les frais et la fiscalité
À l'achat : droits d'enregistrement (4 % pour le bâti), conservation foncière (1,5 %), honoraires du notaire (1 à 1,5 %), soit 6 à 8 % du prix. À la vente, la taxe sur les profits immobiliers (TPI) est due par le vendeur, avec un taux dépendant de la durée de détention. Pour la détention locative, le montage juridique (nom propre ou SCI) change sensiblement la fiscalité : voir notre comparatif des montages.
Le rendement locatif
Le rendement locatif net à Casablanca se situe entre 4 % et 6 %. Les quartiers centraux offrent une faible vacance ; la périphérie en développement offre plus de potentiel de plus-value. Le rendement net se calcule après charges, vacance et fiscalité — pas sur le loyer brut.
Le cycle du marché
Le marché immobilier est cyclique : phases de hausse, de stabilisation et de correction. En 2026, il est globalement stable, avec une prime sur le premium. Anticiper le cycle, c'est préférer le bon bien au bon moment plutôt que d'attendre hypothétiquement une baisse.
Se repérer : les 5 questions à se poser
- Quel est mon objectif : habiter, louer, revendre ?
- Quel segment et quel quartier ciblé-je ?
- Quel est mon budget total, frais inclus ?
- Quel financement et quel apport ?
- Quel montage juridique et fiscal ?
Besoin d'un guide pour votre projet ? Contactez Immo Aloa — ou explorez nos biens disponibles.
À lire aussi : L'industrie immobilière au Maroc : réalités et perspectives · Le guide ultime de l'immobilier à Casablanca


Rejoignez la discussion
Une réflexion sur & ldquo; Comprendre le marché immobilier marocain — Guide complet & rdquo;
[…] À lire aussi : Le guide ultime de l'immobilier à Casablanca · Comprendre le marché immobilier marocain […]
[…] Les blogs d'experts qui expliquent le marché quartier par quartier — dont le nôtre : L'immobilier au Maroc : réalités et perspectives et Comprendre le marché immobilier marocain. […]
[…] lire aussi : Comprendre le marché immobilier marocain · Le guide ultime de l'immobilier à […]
[…] Vous voulez une lecture adaptée à votre projet ? Contactez Immo Aloa — ou explorez Comprendre le marché immobilier marocain. […]